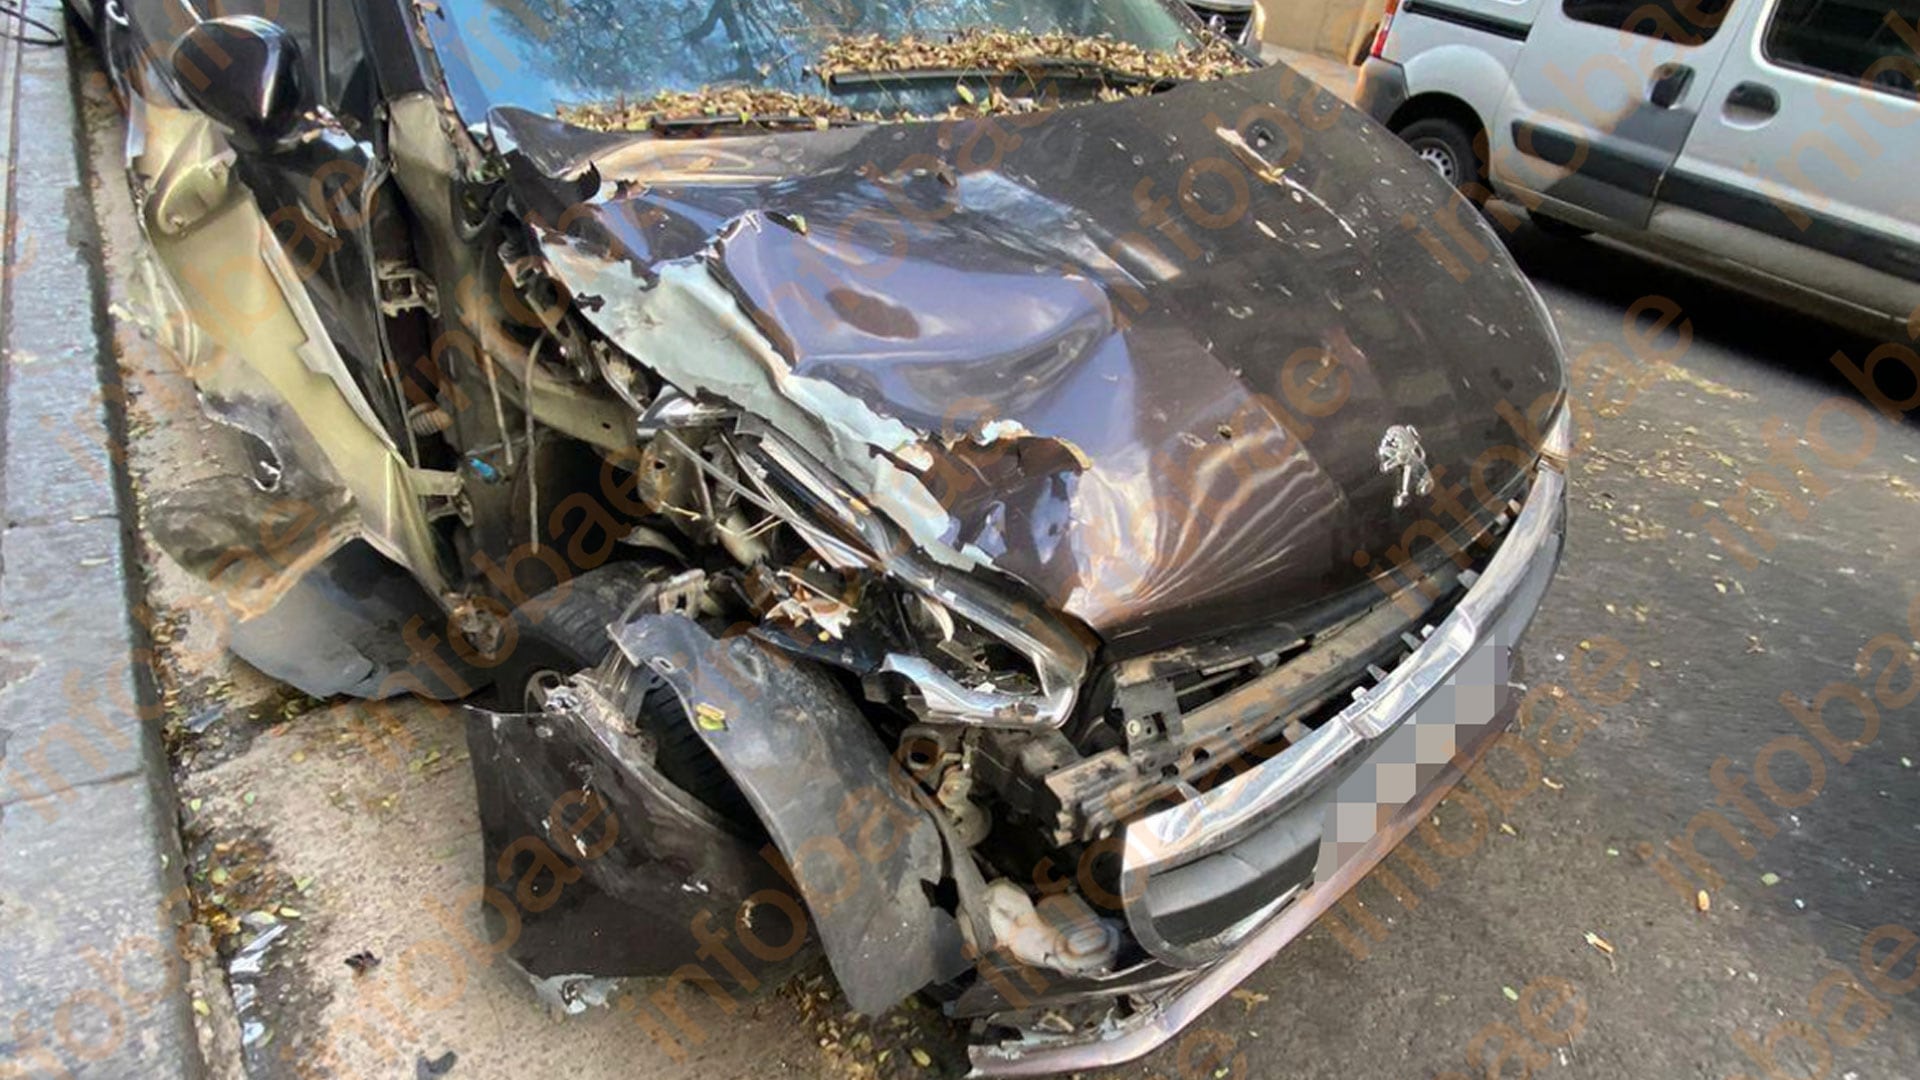
La Cámara Nacional de Apelaciones en lo Comercial resolvió elevar la indemnización por la destrucción total de un automóvil y ordenar que se calcule según su valor actual, tras concluir que la aseguradora rechazó el siniestro fuera del plazo legal . El tribunal también incrementó el resarcimiento por privación de uso, confirmó el daño moral y admitió una multa por daño punitivo. El conflicto se originó por un accidente ocurrido el 20 de agosto de 2022 en la avenida Córdoba antes del cruce con Gallo, en la Ciudad de Buenos Aires. El demandante —de 21 años en ese momento— sostuvo que circulaba por esa arteria cuando un camión salió de manera repentina de un lugar de estacionamiento. Para evitar impactarlo, cambió de dirección y chocó contra una camioneta que se encontraba detenida. El vehículo involucrado era un Peugeot 208 modelo 2017 , que tenía una póliza vigente al momento del hecho. Dos días después del accidente, el titular denunció el siniestro ante la compañía de seguros. El 8 de septiembre de ese año envió un correo electrónico en el que afirmó que la unidad tenía destrucción total y adjuntó un presupuesto de reparación. Ese presupuesto ascendía a más de $2,1 millones y advertía que todavía faltaba revisar y cotizar repuestos y mano de obra una vez que el vehículo fuera desarmado. La aseguradora rechazó la cobertura por destrucción total mediante una carta documento fechada el 12 de octubre de 2022, con el argumento de que el costo de reparación no alcanzaba el porcentaje previsto en la póliza . La compañía sostuvo que la destrucción total solo se configuraba si el costo de reparación superaba el 80% del valor de mercado del vehículo. Según su evaluación, los daños representaban un porcentaje inferior a ese límite. También planteó que la cobertura había sido contratada por una sociedad y que el demandante era solo el conductor de la unidad. La sentencia de primera instancia, dictada en septiembre de 2025, entendió que existía una relación de consumo y que correspondía aplicar la Ley de Defensa del Consumidor. El juzgado consideró que el vehículo estaba destinado al uso particular y que no se había acreditado que integrara una actividad comercial o productiva. El juez de primera instancia también determinó que la aseguradora había aceptado de manera tácita el siniestro. La Ley de Seguros establece un plazo de 30 días para que las compañías se expidan sobre el derecho del asegurado, desde que reciben la denuncia o la información complementaria que resulte necesaria. En ese sentido, el juzgado observó que la empresa no realizó un pedido concreto de documentación adicional luego del correo electrónico del 8 de septiembre. La respuesta formal llegó más de 30 días después, por lo que consideró que el rechazo había sido tardío y que la obligación de indemnizar ya había quedado consolidada . La primera resolución fijó una condena de $3,85 millones. Ese monto incluía $3,15 millones por la suma asegurada, $200.000 por privación de uso y $500.000 por daño moral. También estableció intereses equivalentes al doble de la tasa activa del Banco Nación, desde la mora hasta el pago efectivo, y rechazó el pedido de daño punitivo. En la apelación, el demandante cuestionó que la indemnización se limitara al valor asegurado en 2022. Argumentó que, por el tiempo transcurrido y la suba del precio de los vehículos, ese importe ya no permitía comprar una unidad equivalente. La aseguradora, en tanto, pidió revocar el fallo y sostuvo que no se había configurado la destrucción total prevista en la póliza. La Sala F de la Cámara confirmó que el rechazo de cobertura fue extemporáneo . Los jueces tomaron como punto de partida el correo electrónico enviado el 8 de septiembre de 2022, cuando el reclamante comunicó que solicitaba la cobertura por destrucción total. Como la carta documento fue emitida el 12 de octubre, el tribunal contabilizó 34 días y tuvo por configurada la aceptación tácita. Los magistrados señalaron que, una vez vencido ese plazo, la aseguradora no podía invocar después defensas para evitar el pago . Por esa razón, consideraron innecesario analizar si los daños alcanzaban o no el 80% del valor del vehículo, dado que la discusión sobre ese requisito contractual había quedado desplazada por la falta de respuesta dentro del término legal. La Cámara también modificó el criterio sobre el límite de cobertura. Indicó que la suma asegurada no puede aplicarse de modo automático cuando, por la demora de la compañía, queda reducida a una fracción del valor real del bien . En la causa, una pericia había estimado que el vehículo valía entre $16,5 millones y $18 millones hacia fines de 2024. Por ello, ordenó que la indemnización se calcule sobre el valor que la aseguradora use actualmente para cubrir un vehículo de similares características y con la misma antigüedad que tenía la unidad al momento del accidente . Si ese modelo ya no se comercializa, deberá tomarse como referencia el que lo haya reemplazado o el más parecido disponible en el mercado. Además, la Cámara elevó de $200.000 a $300.000 la compensación por privación de uso. Consideró que este perjuicio no derivó directamente del choque, sino de la falta de pago oportuno de la prestación asegurativa. El tribunal fijó como fecha de mora el 6 de octubre de 2022, 45 días después de la denuncia del siniestro. El fallo confirmó los $500.000 por daño moral . Los jueces entendieron que el incumplimiento y la demora de la compañía afectaron al demandante, quien tuvo que iniciar una demanda para obtener el reconocimiento de su derecho. También admitieron una multa de $1 millón por daño punitivo , al considerar que la conducta de la aseguradora mostró un incumplimiento grave frente al consumidor. La sentencia dispuso que, para la indemnización principal calculada a valores actuales, se aplique una tasa pura anual del 6% desde la mora. Si el pago no se concreta dentro de los 10 días posteriores a que la decisión quede firme, deberá utilizarse la Tasa de Interés Moratorio fijada por el Banco Central. Las costas de ambas instancias quedaron a cargo de la aseguradora.
La Cámara Nacional de Apelaciones en lo Comercial resolvió elevar la indemnización por la destrucción total de un automó
Commentaires