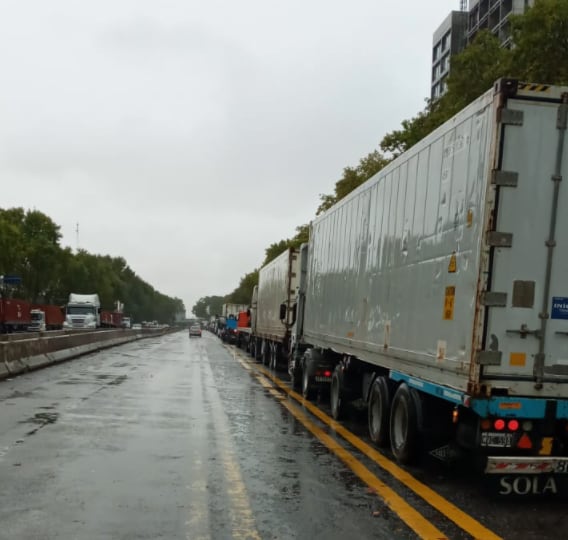
La provincia de Misiones exige anticipos de Ingresos Brutos al ingreso de mercaderías. El objetivo es asegurar recaudación, pero el mecanismo vuelve a poner en debate hasta dónde puede adelantarse un impuesto sin afectar capital de trabajo ni convertir una frontera provincial en una frontera fiscal. La provincia citada mantiene un régimen particular: determinadas mercaderías que ingresan a la provincia generan un pago a cuenta de Ingresos Brutos antes de la liquidación mensual del impuesto. La lógica es sencilla: recaudar antes. El problema es que, en materia tributaria, recaudar antes no siempre equivale a recaudar mejor. Ingresos Brutos grava el ejercicio de una actividad económica. Sin embargo, el régimen misionero toma como momento de anticipación el ingreso físico de la mercadería al territorio provincial. El Niño no tendrá un desarrollo parejo en todo el país Y ahí aparece una diferencia importante: una cosa es que un bien ingrese a una provincia y otra que exista, en ese mismo momento, una venta gravada. Puede tratarse de mercadería destinada a comercialización, pero también de una devolución, una remisión entre depósitos, bienes en tránsito, maquinaria o productos entregados en garantía. La propia normativa contempla distintos supuestos de exclusión, justamente porque el movimiento físico de un bien no equivale automáticamente a un hecho imponible. Tres niveles de anticipo La operatoria actual distingue según la situación fiscal del contribuyente. La Agencia Tributaria Misiones (ATM) informa alícuotas de 4,5% para sujetos no inscriptos, 3,31% para inscriptos y 2,85% para contribuyentes con buen nivel de cumplimiento. La idea es comprensible: premiar al cumplidor y elevar el anticipo de quien presenta mayor riesgo fiscal. Pero la situación formal del contribuyente no necesariamente coincide con la obligación definitiva. Un contribuyente puede estar perfectamente inscripto y al día y, aun así, terminar acumulando saldos a favor. Y allí aparece uno de los mayores problemas de los sistemas de recaudación anticipada. Cuando el anticipo deja de ser neutral. Formalmente, el pago se computa contra el impuesto mensual. Por lo tanto, no se trata de un segundo tributo. Pero si el importe adelantado supera sistemáticamente el impuesto final, el contribuyente queda con dinero inmovilizado frente al fisco. En otras palabras: financia al Estado con su capital de trabajo. Este no es un problema exclusivo de Misiones. Las empresas argentinas conocen bien el efecto combinado de retenciones, percepciones, Sircreb y otros regímenes de anticipación. Cada mecanismo, analizado por separado, tiene una explicación. La dificultad aparece cuando se superponen. Entonces la verdadera presión financiera puede ser mucho mayor que la alícuota nominal del impuesto. Y además existe una cuestión temporal: en el caso misionero, el dinero puede salir de la caja antes de que la mercadería haya sido vendida y cobrada. Primero se paga. Después se determina. Una frontera que también funciona como punto de control El régimen se apoya además en controles sobre el ingreso físico de bienes y la documentación que acompaña su traslado. Desde la perspectiva fiscal, el beneficio es claro: la provincia puede detectar operaciones antes de que la mercadería se incorpore al circuito comercial. Pero el mecanismo requiere especial prudencia. Las provincias pueden controlar sus impuestos. Lo que no deberían hacer es convertir sus límites territoriales en una suerte de aduana interior. El cruce de una frontera provincial puede ser un indicio útil para fiscalizar. No debería transformarse, por sí mismo, en prueba automática de capacidad contributiva. Esto adquiere todavía mayor importancia en empresas que operan bajo Convenio Multilateral, donde una misma actividad se desarrolla en varias jurisdicciones y la distribución de la base imponible responde a reglas específicas. El desafío: cobrar mejor, no necesariamente antes. Misiones tiene una necesidad legítima de controlar informalidad y operaciones de proveedores extrajurisdiccionales. La discusión no pasa por negar esa potestad. Pasa por preguntarse si, con la información disponible hoy, es necesario seguir utilizando mecanismos tan anticipados. Facturación electrónica, trazabilidad bancaria, declaraciones mensuales y los sistemas de Convenio Multilateral ofrecen a las administraciones tributarias una cantidad de información impensable cuando estos regímenes comenzaron a diseñarse. La tecnología permite aspirar a un sistema más preciso. Un buen pago a cuenta debería aproximarse al impuesto que finalmente corresponderá ingresar. No convertirse en una fuente permanente de saldos a favor. Ese debería ser el límite. Porque anticipar una obligación es una herramienta razonable de administración tributaria. Pero cuando el impuesto se cobra antes de que la operación económica termine de definirse, el problema deja de ser sólo fiscal. Pasa a ser también financiero. El autor es socio de Tristán y Asociados
La provincia de Misiones exige anticipos de Ingresos Brutos al ingreso de mercaderías. El objetivo es asegurar recaudaci


コメント