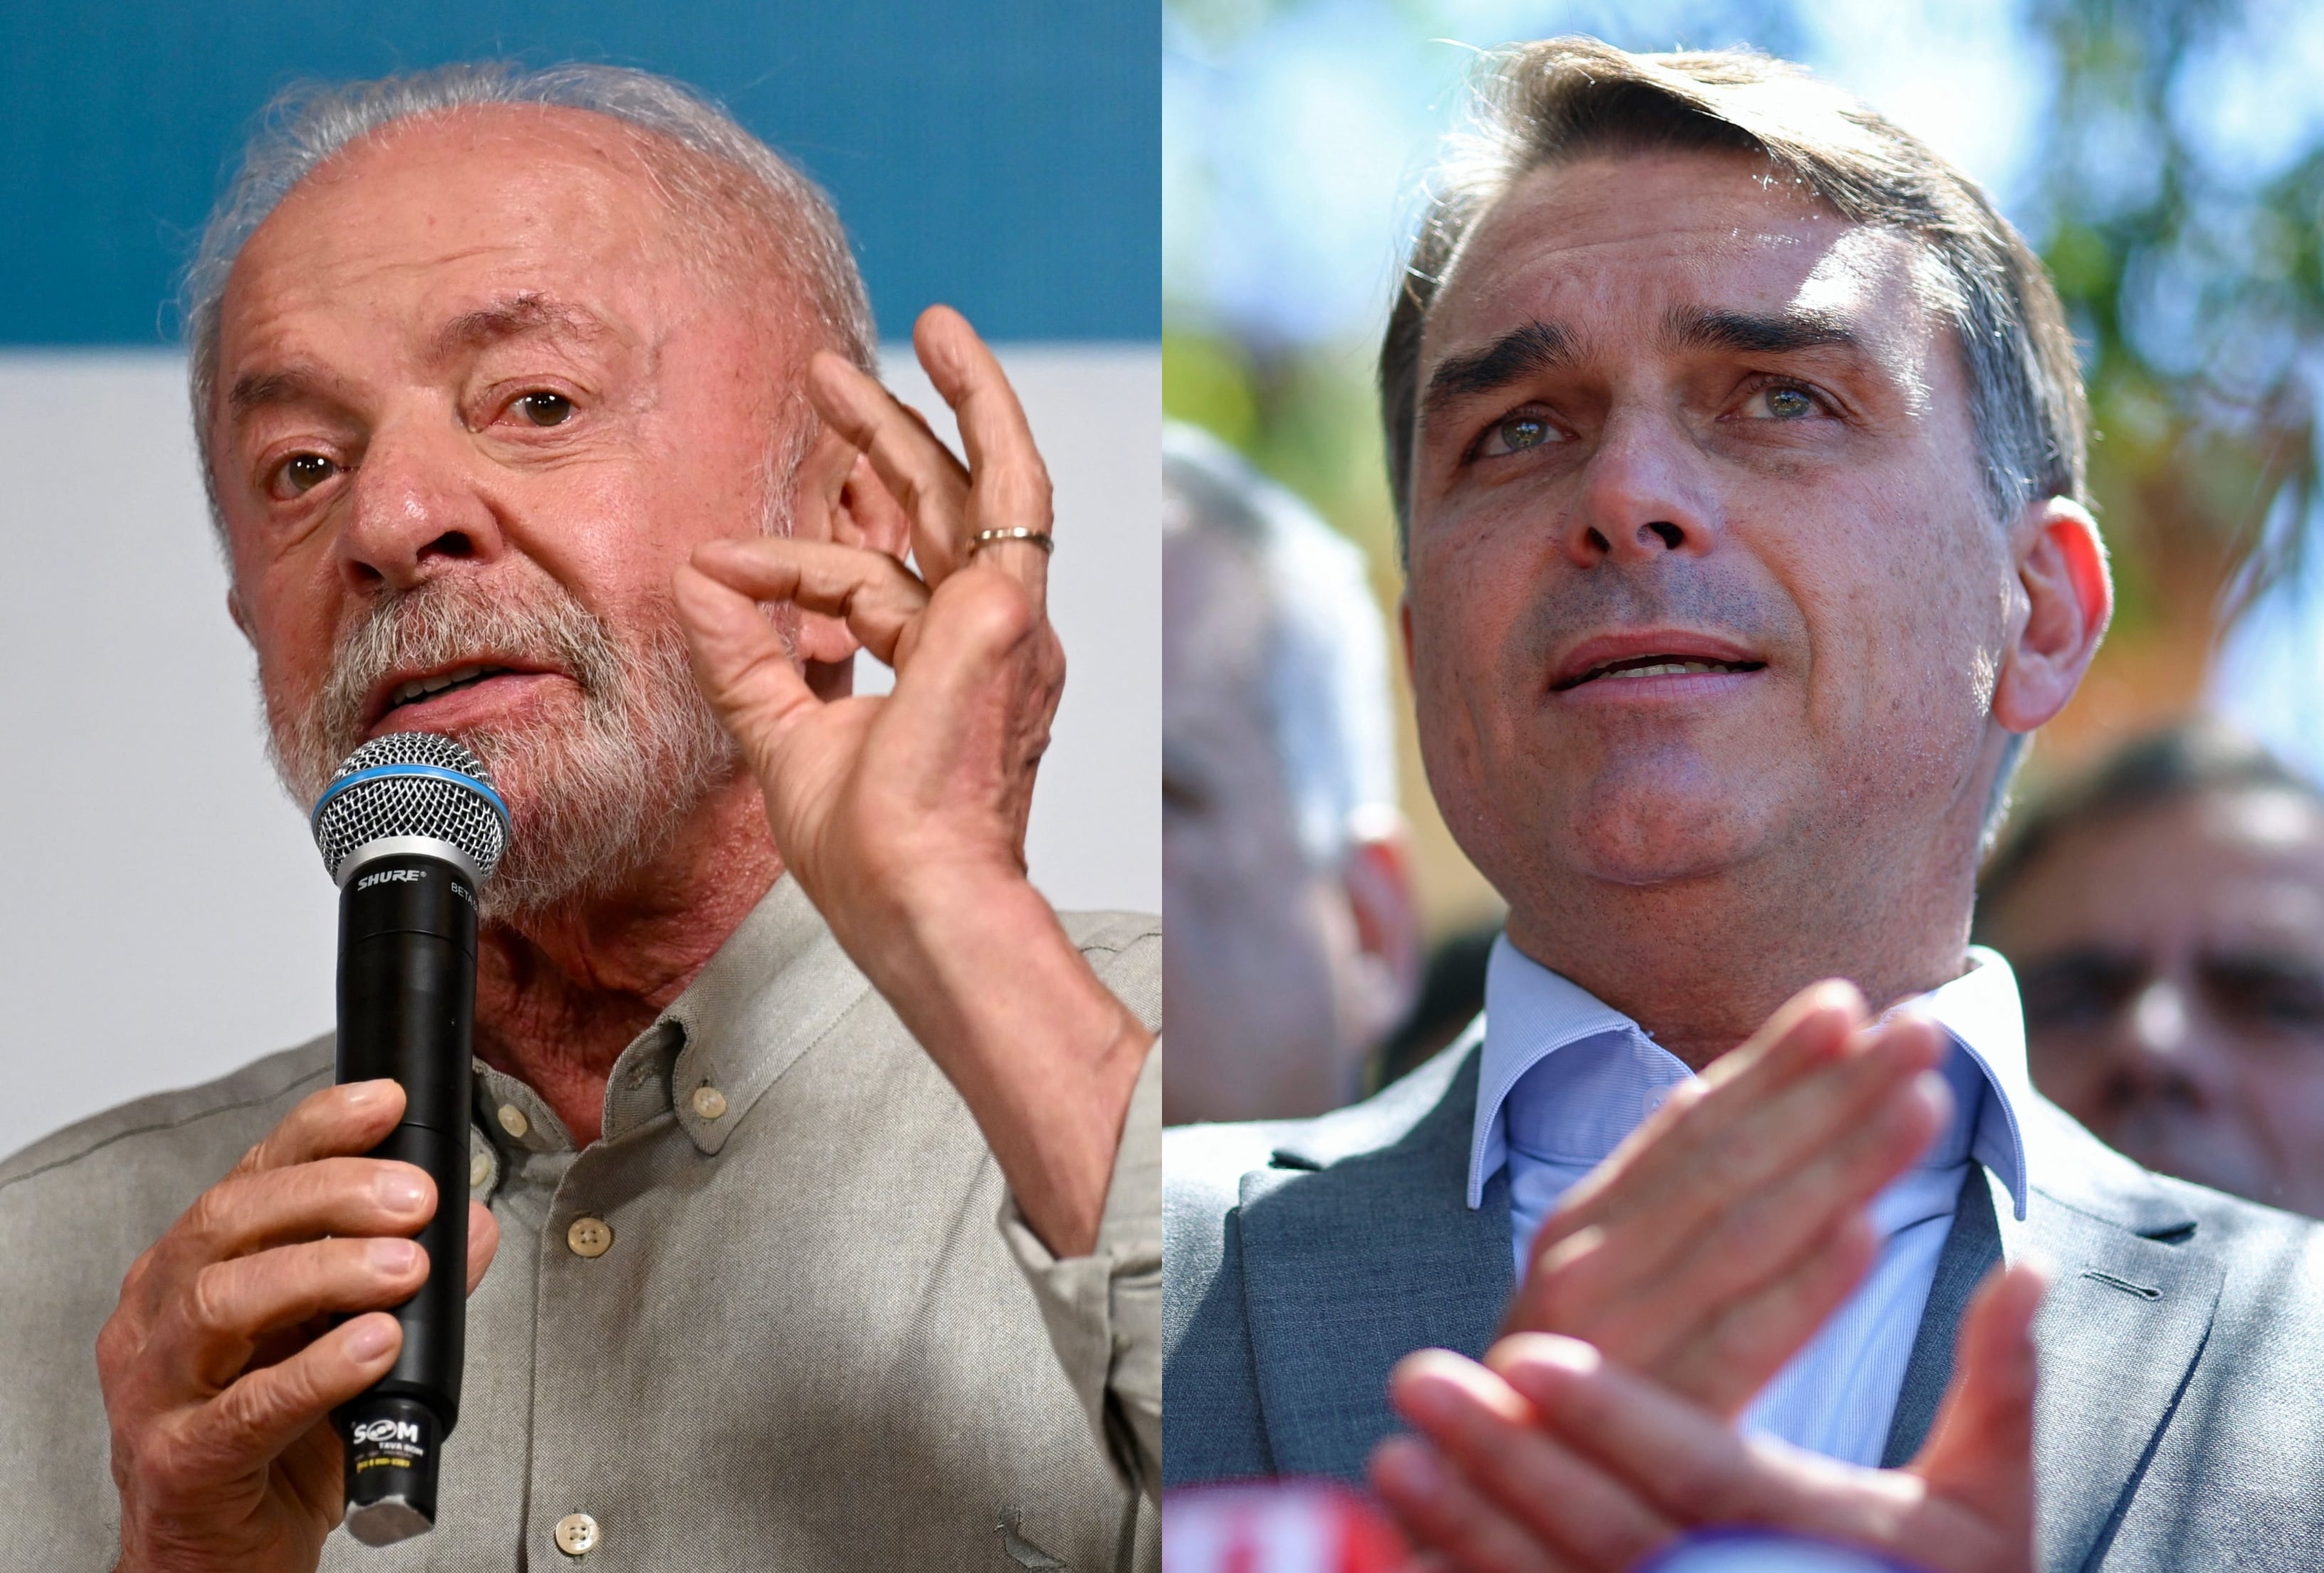
En la industria automotriz, las compañías deciden con varios años de anticipación dónde fabricarán sus próximos modelos, bajo qué esquemas y en consecuente, cuántos puestos de trabajo se crearán. Cada adjudicación puede asegurar el futuro de una planta y de sus proveedores durante una década o dejar a una fábrica fuera de los nuevos proyectos y condenarla a desaparecer. En esa competencia, Brasil tiene una ventaja considerable sobre la Argentina por el tamaño de su mercado , aunque ambos países mantienen un acuerdo que busca favorecer la producción de los dos lados de la frontera. Pero ese esquema está próximo a cambiar. En julio de 2029 está previsto que comience el libre comercio automotor entre la Argentina y Brasil, mientras que el resultado del balotaje del próximo 25 de octubre entre Flávio Bolsonaro y Luiz Inácio Lula da Silva podría abrir una discusión todavía más amplia sobre los aranceles y las condiciones para fabricar vehículos dentro del Mercosur . Para la industria argentina, las diferencias entre ambos candidatos van más allá de la relación política que puedan mantener con Javier Milei. Una victoria de Bolsonaro podría facilitar una mayor apertura comercial del bloque , mientras que la continuidad de Lula mantendría el rumbo de una política industrial que viene impulsando inversiones en el país vecino. Dos industrias de distinta escala La diferencia de tamaño entre ambas industrias permite entender por qué las reglas comerciales tienen tanta importancia. Brasil cuenta con un mercado automotor más de cinco veces mayor que el argentino . Entre enero y septiembre de este año patentó 2,16 millones de automóviles y comerciales livianos, frente a los 409.791 registrados en nuestro país. Y si se miran las cifras de producción, la brecha se amplía . En esos nueve meses, las fábricas brasileñas alcanzaron aproximadamente 2,05 millones de unidades, mientras que las argentinas produjeron 314.975, según datos de Anfavea y ADEFA, asociaciones que nuclean a las terminales en ambos países, respectivamente. Las exportaciones muestran otra diferencia. La Argentina destinó al exterior un volumen equivalente al 64,5% de su producción , con 203.072 vehículos enviados a otros mercados. Brasil exportó alrededor de 313.400 unidades, equivalentes al 15,3% de lo fabricado . El peso que tienen las ventas externas para las plantas argentinas explica la necesidad de acceder a otros destinos para alcanzar volúmenes de producción competitivos. Esta desigualdad estuvo presente desde los primeros acuerdos comerciales entre ambos países. En diciembre de 1990, antes de la creación del Mercosur, la Argentina y Brasil firmaron el Acuerdo de Complementación Económica N.º 14 (ACE 14) . Cuando se constituyó el bloque regional, la industria automotriz mantuvo un régimen particular, que fue actualizado en distintas oportunidades. La intención era administrar el intercambio para evitar que la mayor escala brasileña terminara concentrando las inversiones de las terminales . Un mercado más grande permite fabricar mayores volúmenes y distribuir los costos de producción entre más unidades, una ventaja importante para cualquier proyecto industrial. Para equilibrar esa diferencia, se establecieron mecanismos que relacionaban las importaciones con las exportaciones de cada país y favorecían la complementariedad productiva . Así, las terminales podían especializar sus fábricas en determinados modelos y abastecer desde ellas a ambos mercados, preservando incentivos para producir en la Argentina. Qué cambia en 2029 Uno de los principales instrumentos de ese régimen es el flex , un coeficiente que establece cuánto puede importar un país desde su socio en relación con el valor de sus exportaciones automotrices. Actualmente, ese coeficiente es de 2. En términos simples, la Argentina puede importar hasta US$2 desde Brasil por cada dólar que le exporta, dentro de las condiciones del acuerdo y sin perder las preferencias arancelarias. El límite aumentará a 2,5 en julio de 2027 y a 3 un año después. Finalmente, el 1.º de julio de 2029 desaparecerá el flex y comenzará el libre comercio automotor bilateral , aunque los vehículos y componentes deberán seguir cumpliendo las reglas de origen para acceder a los beneficios correspondientes. En los últimos años, sin embargo, el intercambio comercial se mantuvo por debajo de esos límites. Entre julio de 2023 y junio de 2025, el flex efectivamente utilizado fue de 1,23, frente al máximo permitido de 1,9. Por eso, su eliminación podría tener un efecto limitado sobre los volúmenes de intercambio en un primer momento, aunque quitará una herramienta que permite administrar futuros desequilibrios comerciales. “Ellos tienen un superávit comercial con Argentina, por lo tanto, el libre comercio al interior del bloque es bienvenido desde el lado brasileño” , explicó Andrés Martín Civetta, especialista en movilidad de Abeceb, en diálogo con LA NACION . El economista anticipa que las mayores resistencias podrían aparecer entre los fabricantes argentinos de autopartes, uno de los segmentos que presenta mayores desequilibrios comerciales frente a Brasil. Qué podría cambiar con cada candidato El resultado electoral adquiere mayor relevancia cuando se analiza la posibilidad de revisar los acuerdos comerciales con otros países . Una victoria de Flávio Bolsonaro, sumada a una eventual reelección de Javier Milei en 2027, podría generar una mayor coincidencia entre los gobiernos y facilitar cambios en las condiciones comerciales del Mercosur. “Podrían, por qué no, revisar aranceles externos, reglas de origen, dándole más flexibilidad al acuerdo” , sostuvo el especialista. También considera posible que esa mayor afinidad política permita avanzar en nuevos acuerdos comerciales para ampliar los destinos de exportación de la industria regional. Con Lula, en cambio, Brasil mantendría una orientación más favorable a la intervención estatal para promover la producción industrial. Su gobierno impulsó el programa Mover, que ofrece incentivos para inversiones, desarrollo tecnológico e innovación dentro del sector automotor. “Si Lula continúa como presidente, tal vez esa posibilidad de revisar el Mercosur y de flexibilizarlo no sea tan sencilla en términos de coordinación de políticas de los dos países” , analizó el economista. De cualquier manera, el rumbo comercial dependerá también de las elecciones argentinas del año próximo . Además, una eventual coincidencia política entre Milei y Bolsonaro no asegura que se concreten modificaciones, ya que ambos países deberán negociar las condiciones y el alcance de cualquier reforma. Uno de los temas que podría llegar a discutirse es el arancel del 35% que pagan, como regla general, los vehículos importados desde países de fuera del Mercosur que no cuentan con preferencias comerciales . Este impuesto protege a las fábricas de la región frente a los vehículos producidos en otros mercados y su existencia favorece tanto a las pickups argentinas que se exportan a Brasil como a los autos brasileños que llegan a nuestro país, aunque el mayor tamaño de la industria vecina hace que buena parte de los vehículos comercializados bajo ese esquema se fabriquen allí. Con el libre comercio bilateral previsto para 2029, una de las discusiones posibles será qué nivel de protección externa resulta conveniente mantener y cómo distribuir sus beneficios entre industrias de tamaños tan diferentes. El consultor considera improbable una eliminación completa de esa barrera. “No creo que vaya en ese caso a una situación de arancel cero, porque sería una situación muy difícil para la industria” , señaló, aunque contempla la posibilidad de establecer una alícuota inferior a la actual. Una reducción facilitaría el ingreso de vehículos de otros mercados y ampliaría la competencia con las fábricas regionales . Para los consumidores podría traducirse en una mayor oferta y eventualmente menores precios, aunque el resultado dependerá también del tipo de cambio, los impuestos internos y las políticas comerciales de las automotrices. China, las inversiones y los proveedores Las inversiones de automotrices chinas en Brasil también están modificando el mapa productivo de la región . A las operaciones de BYD y GWM se suman las de CAOA Chery, Changan y Geely, que comenzó a fabricar vehículos en septiembre mediante una asociación con Renault. Otras compañías, como Leapmotor, GAC y MG Motor, tienen proyectos industriales anunciados en el país vecino. Esta expansión podría modificar el origen de una parte de los vehículos que llegan a la Argentina y ampliar el intercambio regional en los próximos años. Para ingresar con las preferencias comerciales del acuerdo, esos vehículos deben cumplir los requisitos de origen e integración productiva establecidos. Por eso, las condiciones que se definan para considerar regional a un auto tendrán cada vez mayor importancia . “Serán las mismas marcas que ya vemos en el país, pero en lugar de venir de China, vendrán de Brasil”, explicó el especialista de Abeceb. Ese cambio de procedencia podría profundizar el déficit comercial automotor argentino con Brasil, incluso si la cantidad total de vehículos importados se mantiene relativamente estable . También permitiría a las nuevas automotrices aprovechar el mercado regional una vez que sus proyectos industriales alcancen los niveles de integración exigidos. La Argentina, mientras tanto, viene concentrando sus principales proyectos industriales en pickups y vehículos utilitarios, un segmento en el que consiguió desarrollar una importante capacidad exportadora. Según el análisis del economista, esa especialización puede sostenerse si las terminales continúan invirtiendo en tecnología y productividad y logran ampliar sus ventas a otros mercados latinoamericanos. El problema para las fábricas locales aparece cuando las automotrices deben decidir dónde producir la siguiente generación de un vehículo . Una planta puede mantener su actividad durante varios años, pero perder volumen progresivamente si la casa matriz asigna sus nuevos proyectos a otro país. Los autopartistas enfrentan una situación similar. En ese segmento, el especialista distingue entre aquellos que abastecen programas industriales recientes, con perspectivas de continuidad, y los proveedores vinculados a modelos que están llegando al final de su ciclo productivo y todavía no tienen asegurado un reemplazo. La competitividad será determinante para las empresas que quieran participar de los próximos proyectos. “Siempre le va a resultar más conveniente comprar a un proveedor local que importar un producto si la competitividad es semejante” , concluyó el analista.
En la industria automotriz, las compañías deciden con varios años de anticipación dónde fabricarán sus próximos modelos,
Comentários