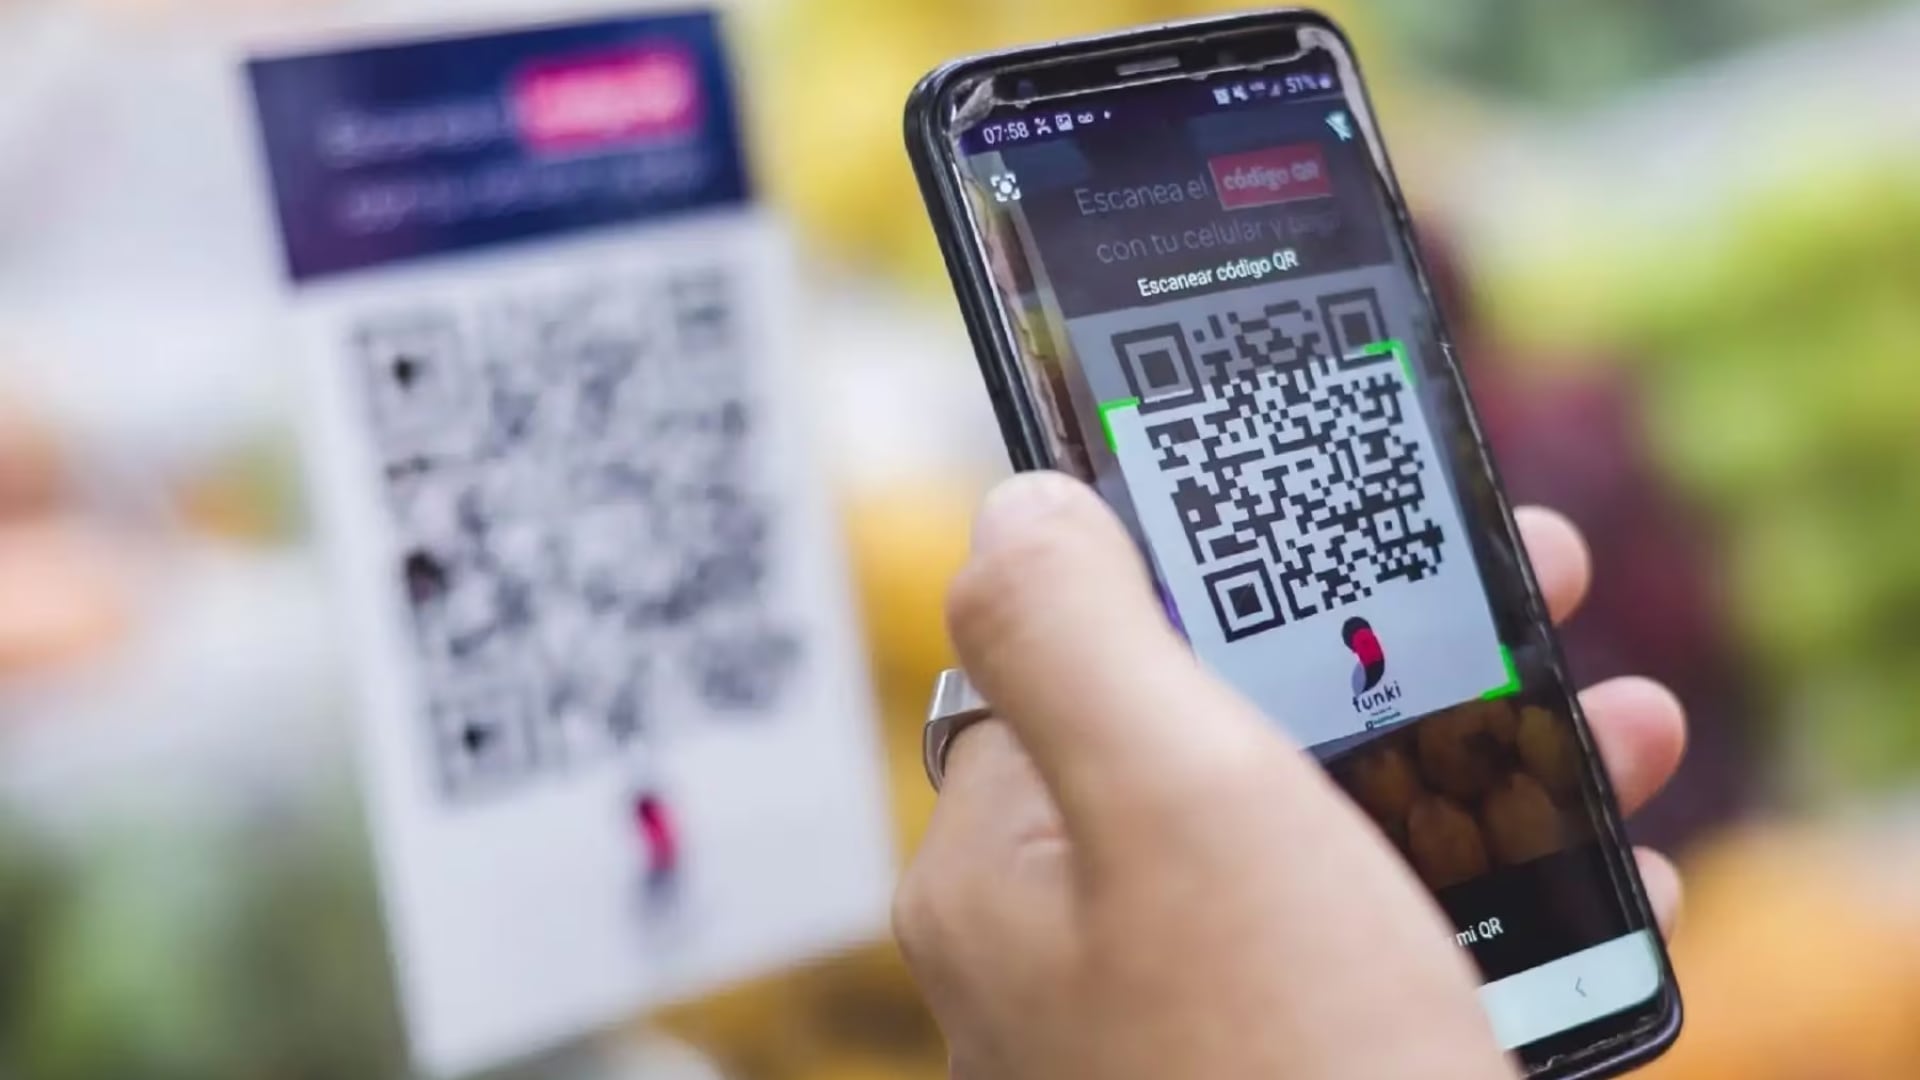
La expansión de los pagos digitales impulsa la búsqueda de nuevas formas de conectar servicios financieros y facilitar las operaciones entre distintas entidades. En este contexto, Tapp , la infraestructura pública de pagos promovida por el Banco Central de Reserva del Perú ( BCRP ), busca habilitar la iniciación de pagos entre instituciones participantes y ofrecer nuevas posibilidades de integración para las empresas del sector. Para las fintech , estas capacidades pueden representar una oportunidad para desarrollar productos que simplifiquen los cobros, faciliten la recepción de dinero y permitan realizar pagos desde aplicaciones vinculadas a cuentas de otras entidades. Sin embargo, el aprovechamiento comercial de estas herramientas dependerá de las necesidades que identifiquen las empresas y de su capacidad para convertirlas en servicios útiles para usuarios y negocios. ¿Qué oportunidades abre Tapp para las fintech? Una de las posibilidades es la simplificación de los cobros digitales mediante solicitudes de pago. Esta funcionalidad permite que un comercio verificado envíe al cliente una operación con el importe y el concepto correspondientes. El usuario puede revisar los datos y autorizar la transacción, lo que podría facilitar determinados procesos de pago en canales digitales . Otra alternativa es Tapp ID , que contempla la identificación del destinatario mediante un alias para facilitar la recepción de fondos. Bajo las condiciones de implementación del servicio, este mecanismo permitiría evitar la necesidad de compartir ciertos datos asociados a la cuenta. Su aplicación dependerá de cómo se habilite esta funcionalidad dentro del ecosistema de pagos. La infraestructura también puede ampliar las posibilidades de integración de servicios financieros . La iniciación de pagos desde aplicaciones hacia cuentas de distintas instituciones participantes permitiría incorporar estas operaciones en productos digitales, siempre que existan las conexiones correspondientes. Para las fintech, esto supone explorar funcionalidades que se adapten a las características de sus servicios y a los requerimientos de sus clientes. En el ámbito comercial, estas herramientas podrían utilizarse para desarrollar soluciones dirigidas a los comercios , con procesos de pago integrados a sus canales de venta y mecanismos de cobro. No obstante, las alternativas disponibles estarán sujetas al alcance operativo de Tapp y a las condiciones técnicas de integración para las empresas participantes. El desafío de convertir la tecnología en negocios sostenibles La disponibilidad de nuevas capacidades de pago no garantiza, por sí sola, que los servicios desarrollados tengan aceptación en el mercado. Las empresas deberán evaluar cómo incorporarlas a sus modelos de negocio y qué problemas concretos pueden resolver. La adopción de los usuarios , la seguridad de las transacciones y la facilidad de uso serán factores relevantes para que estas soluciones puedan incorporarse a las operaciones habituales. Sergio Giannotti, director comercial de LigoPay, sostiene que el desarrollo de nuevos servicios debe partir de las necesidades que aún no cuentan con una respuesta adecuada. “Para las fintech, la oportunidad está en identificar necesidades que todavía no están bien resueltas y diseñar servicios alrededor de ellas. Una infraestructura común puede facilitar la integración de capacidades de pago, pero la diferenciación seguirá estando en cómo cada empresa resuelve problemas concretos para sus clientes”, señala. En este escenario, las fintech podrían concentrarse en servicios especializados para distintos segmentos , mientras que los proveedores de infraestructura aportarían las conexiones tecnológicas necesarias para habilitar la iniciación de pagos. La posibilidad de generar ingresos dependerá de que las funcionalidades se conviertan en propuestas que respondan a las demandas de los consumidores y los negocios. Giannotti también advierte que uno de los aspectos centrales será conseguir que las nuevas herramientas se utilicen de manera efectiva. “Una de las preguntas clave será cómo lograr que estas nuevas capacidades se traduzcan en adopción y valor económico. Para ello, las empresas tendrán que evaluar qué procesos pueden simplificar, qué segmentos pueden atender mejor y cómo construir experiencias confiables que las personas y los comercios incorporen a sus operaciones habituales”, agrega.
Una de las posibilidades es la simplificación de los cobros digitales mediante solicitudes de pago. Esta funcionalidad p
Comentários