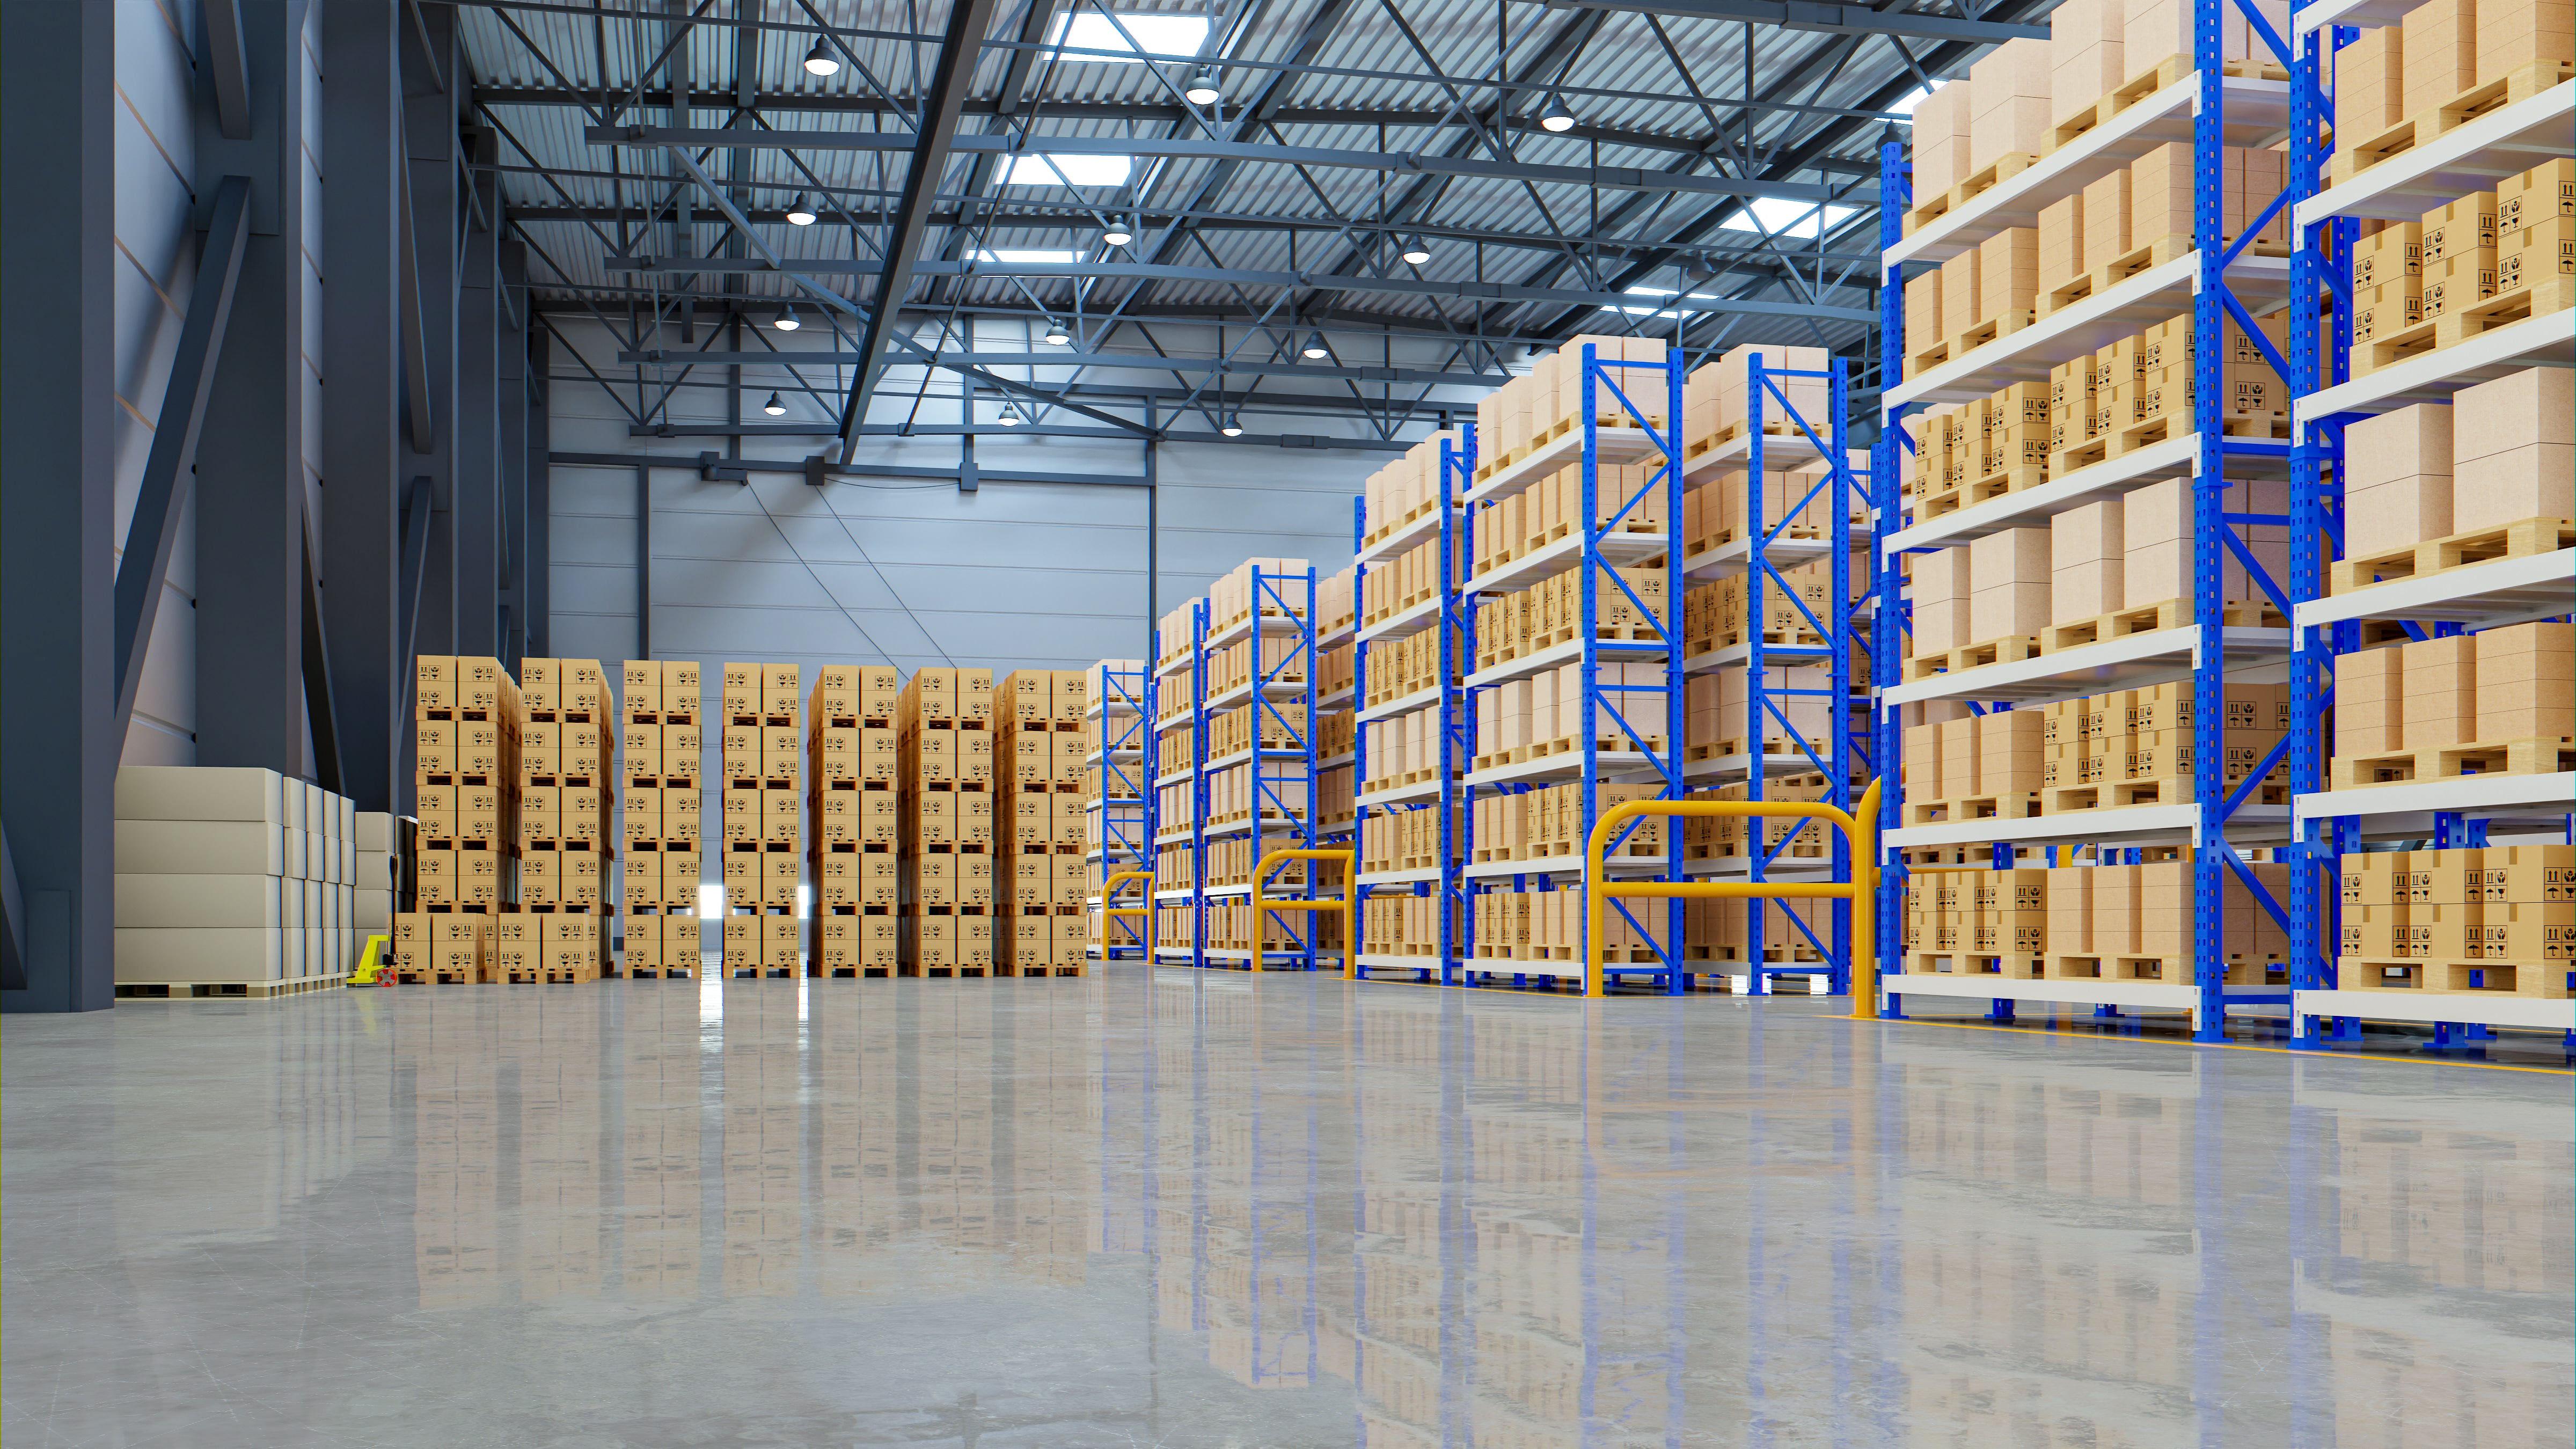
El mercado inmobiliario industrial chileno atraviesa un momento histórico de consolidación. Impulsado por factores como la aceleración del e-commerce, la omnicanalidad del retail y la reorganización de las cadenas de suministro de las empresas de consumo masivo, el formato de condominios logísticos se ha transformado en el activo más codiciado por inversionistas y operadores. La necesidad de contar con espacios flexibles, seguros y con alta conectividad ha impulsado la proliferación de estos espacios. A junio de este año, Chile alcanzó una superficie total de 9.211.963 metros cuadrados de condominios logísticos operativos en todo el territorio nacional, de acuerdo con el levantamiento de FD Advisors, firma de servicios inmobiliarios y broker especializado en activos de retail, oficina e industrial. Dentro de este universo, la Región Metropolitana (RM) reafirma su rol como el gran lugar redistribuidor del país, al concentrar 5.904.615 metros cuadrados de dicha infraestructura. Esta cifra representa el 64,09% del total nacional. El 35,91% restante, equivalente a 3.307.348 metros cuadrados, se despliega a lo largo de las regiones del país, detalla el informe de la consultora. “En el norte, las áreas logísticas dan soporte intensivo a la minería de gran escala y sus proveedores, mientras que en la zona centro-costera sustentan la actividad portuaria de importación y exportación. Finalmente, en el sur actúan como pilares de las industrias agroindustrial, forestal y acuícola, sumado a la reciente creación de polos regionales de última milla para responder a la demanda de despacho directo al consumidor”, explica Ramiro Figueroa, managing director Capital Market & Financing de FD Advisors. Al interior de la RM, la distribución geográfica de los condominios responde a la antigüedad de los polos industriales y a su proximidad con los principales ejes viales. La zona poniente se corona como líder absoluta del mercado capitalino, sumando 2.403.427 metros cuadrados. “Este volumen por sí solo representa más de un cuarto, específicamente un 26,09%, de la superficie total de condominios logísticos del país, traccionado por el peso de comunas como Pudahuel y Maipú, y su conexión estratégica con el aeropuerto de Santiago y las rutas hacia los puertos de Valparaíso y San Antonio”, indica Figueroa. El resto de la capital muestra un mapa fuertemente especializado, pero diversificado, comenta el ejecutivo. Mientras la zona norponiente ocupa el segundo lugar metropolitano con 1.650.637 metros cuadrados, la zona norte se está consolidando con 832.513 metros cuadrados en comunas clave como Quilicura, Lampa y Colina. Asimismo, la zona sur registra 757.534 metros cuadrados con San Bernardo a la cabeza como punto neurálgico hacia la zona central del país. Finalmente, el sector oriente de la capital, por su menor disponibilidad y alto costo de suelo, mantiene apenas 260.504 metros cuadrados, orientados principalmente a la logística de cercanía y última milla de alto valor. Regiones En regiones como Antofagasta, Atacama y Tarapacá, el crecimiento ha estado influido por la minería de gran escala y sus proveedores. “La evolución muestra una alta especialización en condominios preparados para el almacenamiento de sustancias peligrosas y talleres de mantención para maquinaria pesada”, cuenta Figueroa, quien explica que el norte es uno de los polos más interesante para los operadores de este tipo de condominios fuera de la capital. En tanto, en la zona centro FD Advisors destaca la Región de Valparaíso con un desarrollo logístico clave para el flujo de importación y exportación que ingresa por los principales terminales marítimos del país. En tanto, en el sur del territorio, los centros urbanos como Gran Concepción, Temuco y Puerto Montt, poseen infraestructura que da soporte intensivo a las industrias agroindustrial, forestal y salmonicultura. “A esto se suma la creación acelerada de hubs regionales de última milla, impulsados por la necesidad del retail y del e-commerce de garantizar despachos el mismo día o en 24 horas hacia el consumidor regional. En este último caso, podemos destacar la inversión de MercadoLibre”, sostiene el director de FD Advisors. Cambios El informe de la consultora hace hincapié en una serie de cambios que está viviendo esta industria en el último tiempo. Los grandes actores del sector logístico en Chile como Bodegas San Francisco, Red Megacentro, Avanzapark (Grupo Campos de Chile) y Bodenor Flexcenter han ajustado sus estrategias de desarrollo frente al nuevo escenario macroeconómico y los altos costos de financiamiento. “Sus planes futuros se concentran en la expansión concentrada en los polos con mejor conectividad con las rutas troncales, una reducción de la construcción especulativa, foco en infraestructura para la última milla y apuestas por la tecnología para elevar el estándar de los centros logísticos”, puntualiza Figueroa. Asimismo, el ejecutivo de FD Advisors asegura que la permisología se ha convertido en “el principal cuello de botella de este segmento y en la mayor barrera de entrada para la nueva oferta de condominios logísticos en Chile”. “Todos los actores de la industria coinciden en que los plazos de aprobación administrativa se han extendido significativamente, impactando la rentabilidad y el inicio de las obras. A modo ilustrativo, los tiempos de procesamiento para obtener la Resolución de Calificación Ambiental (RCA) han pasado de un promedio histórico de 12 meses, a un rango que hoy se sitúa entre los 18 y 36 meses”, concluye Figueroa.
El mercado inmobiliario industrial chileno atraviesa un momento histórico de consolidación. Impulsado por factores como

Yorumlar